
谈“股票配资腾讯”,首先要承认杠杆确实能在价格上涨时快速放大账户收益,但同样会在下跌时放大资金缺口。配资通常涉及借款、保证金、利息与可能的追加保证金/强制平仓机制。对投资者而言,真正要算的是:在不同市场状态下,你的现金流是否能覆盖成本与风险约束,而不是只看“能赚多少”。
权威框架上,可以把风险拆成市场风险与流动性/融资风险。监管与行业研究常强调杠杆交易对脆弱性的影响。参考证监会对市场风险提示与投资者适当性管理相关要求(可在证监会官网及投资者教育材料中检索),核心思想是:在波动放大时,投资者必须理解并承担由杠杆带来的额外风险。
要做一套可靠的分析,建议按以下流程走,避免凭感觉设定收益目标。
定义标的与时间窗:以“腾讯”为标的,选择你能承受的持有期,例如1-3个月或1-2个交易周期,并明确分析窗口内的典型波动。
参数收集:确定借款成本(年化利率折算到持仓期)、资金占用(保证金比例)、交易成本,以及标的的历史波动率与最大回撤(可基于公开行情数据估计)。
构建情景:至少三档价格路径:温和上行、横盘波动、快速回撤。用统计方法将“价格变化幅度”映射到账户净值变化。
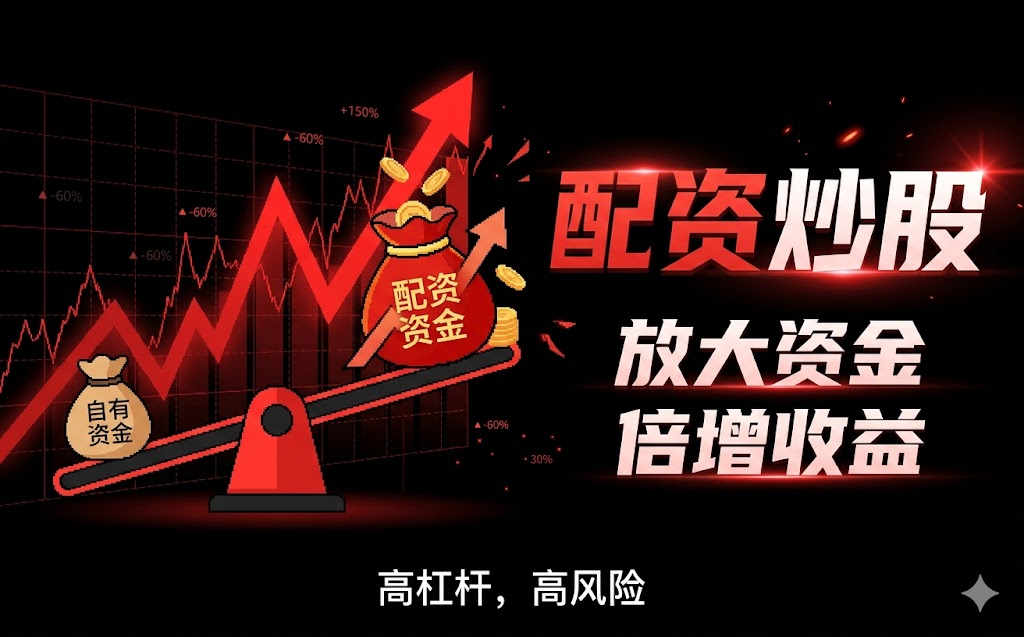
计算杠杆资金回报:把收益分解为“标的涨跌带来的资产变化—资金成本—潜在追加保证金导致的额外资金压力”。收益目标应与成本和风险阈值同时校准。
设定阈值与压力测试:重点关注强制平仓触发条件。哪怕你预计能达到收益目标,也要测试在最坏情景下账户能否避免触发。
市场调整风险通常有两层含义:一是标的价格回撤带来的亏损,二是杠杆机制在回撤扩大时对资金提出更高要求。比如当保证金不足或风控指标恶化时,可能需要追加资金;若无法追加,则存在被动平仓风险。这个“被动”决定了结果可能偏离你最初的收益目标。
因此,分析时建议把“回撤—保证金—平仓阈值”串联。用同样的资金规模下,杠杆倍数越高,阈值越近,容错空间越小。你以为自己在做“收益规划”,其实是在做“破产概率管理”。
下面给出一个不依赖具体配资合同的示例演算,帮助你理解逻辑(非投资建议)。假设你自有资金20万,使用杠杆后总投入100万(等效杠杆5倍),持仓期1个月。假设借款成本折算到1个月为3%(仅作演算),交易成本忽略或并入成本项。
情景A:腾讯上涨5%。标的价格带来5万的资产收益(按总投入100万计算)。扣除成本约3万*?(演算简化为对借款部分计息,这里用“成本约3万”的量级示意),则净收益可能为约2万,折算到自有资金20万,约为10%的回报幅度。
情景B:市场横盘,净值变化-3%。资产层面约-3万,叠加成本(仍需支付),净值可能降到自有资金的较低水平。如果此时距离平仓阈值很近,就可能引发追加保证金或被动减仓。
情景C:快速回撤-8%。资产约-8万,再加上成本后,自有资金可能显著缩水。关键不在于“会不会亏”,而在于“是否触发风控”。一旦触发,收益目标可能被迫中断,且后续再上涨也难以完全回补。
从这个示例可以看出:杠杆资金回报并非单向函数,它由涨跌幅、借款成本、回撤触发机制共同决定。把“资金增幅巨大”映射到“可持续、可退出、可承受的回撤区间”才更接近真实。
建议将收益目标分两段:第一段是“无触发情景下的目标收益”;第二段是“触发情景下的最大可承受损失”。当你只能描述第一段、无法量化第二段时,目标往往会变成愿望。
此外,考虑流动性与执行风险:即便标的基本面不差,若短期波动放大、成交流动性下降或整体风险偏好下降,也可能导致价格跳动,使得你更难在理想价位退出。监管对市场风险和流动性风险的提示,通常也强调“在波动或极端情况下,流动性可能显著降低”。
给你一个风控检查清单:你是否能写出(1)平仓阈值对应的最大回撤;(2)追加保证金的资金来源;(3)借款成本对净收益的净影响;(4)最坏情景下的止损/退出预案;(5)是否考虑了情景切换(从上行到回撤的概率)。这些问题回答越清晰,你的收益目标就越不虚。
评论
文章把“配资能赚多少”改成“现金流能否覆盖成本与阈值”,这个视角很实在。尤其强调强制平仓触发条件,比只看涨跌更能解释为什么收益目标会被打断。
我喜欢文中用情景—参数—阈值来量化杠杆回报。横盘-3%、回撤-8%这种逻辑能让人理解容错空间更小,杠杆倍数越高越靠近平仓线。
“破产概率管理”这句话很戳。把市场风险和流动性/融资风险拆开,再串联回撤—保证金—平仓阈值,能看出真正的风险是被动执行,而不是单纯亏损。
收益目标分成无触发情景目标和触发情景最大可承受损失,这个建议很到位。我以前只盯第一段,结果常忽略第二段的量化困难和资金来源问题。